
Iran, Stretto di Hormuz e mercati: capire davvero cosa sta succedendo
Data pubblicazione: 18 marzo 2026
Autore:
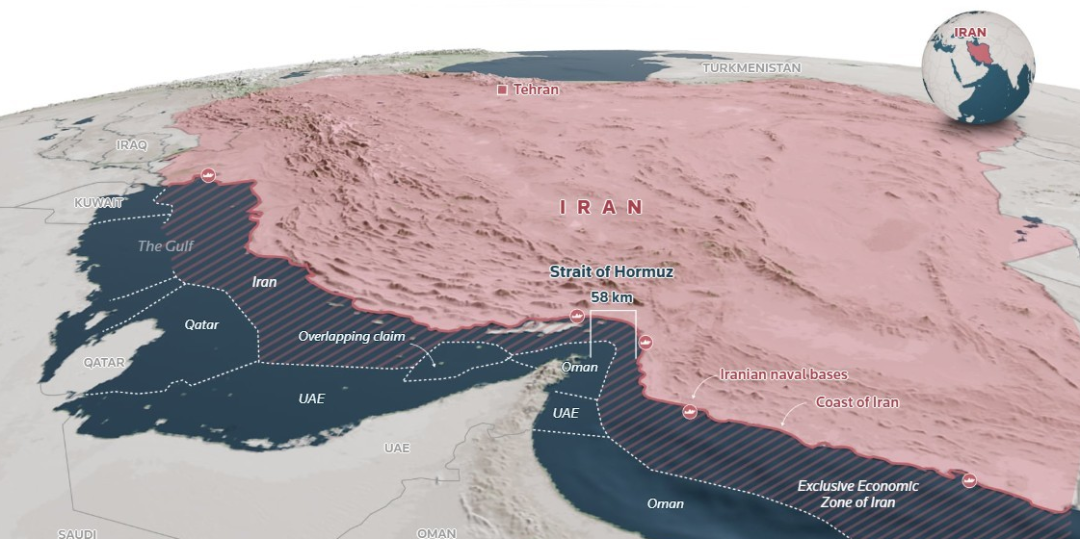
Ci sono momenti in cui il mondo sembra rallentare all’improvviso. A volte basta un tratto di mare — qualche decina di chilometri, incastrati tra Iran e Oman — per far tremare i prezzi del petrolio, i piani delle banche centrali, e persino il sentiment degli investitori a migliaia di chilometri di distanza. È esattamente ciò che sta accadendo nello Stretto di Hormuz, da cui passa quasi un quinto del petrolio mondiale e una quota rilevante del gas naturale liquefatto (LNG).
“Cosa sta succedendo davvero? Quanto durerà? È pericoloso per i mercati?”
Sono domande legittime, perché la narrazione del telegiornale spesso si ferma alla superficie. Quello che provo a fare qui è raccontare i fatti, spiegare perché contano, e soprattutto rendere chiaro un punto: la paura nasce dal non sapere. La lucidità nasce dal capire.
Perché oggi parliamo tutti dello Stretto di Hormuz e perché non è una notizia come le altre
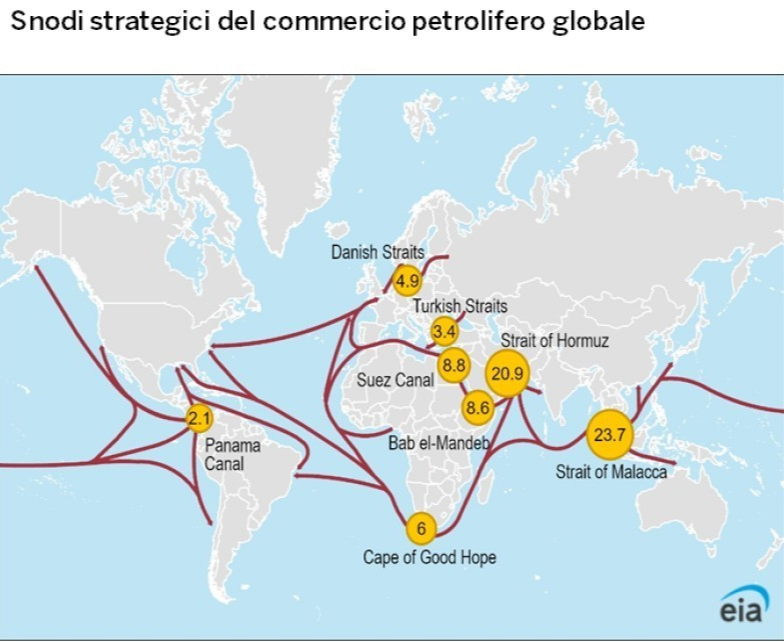
Lo Stretto di Hormuz non è un luogo qualsiasi sulla mappa. È un collo di bottiglia — un “choke point” come lo definiscono gli analisti — da cui transita ogni giorno una quantità di petrolio che, in condizioni normali, supera i 20 milioni di barili (dato IEA – International Energy Agency).
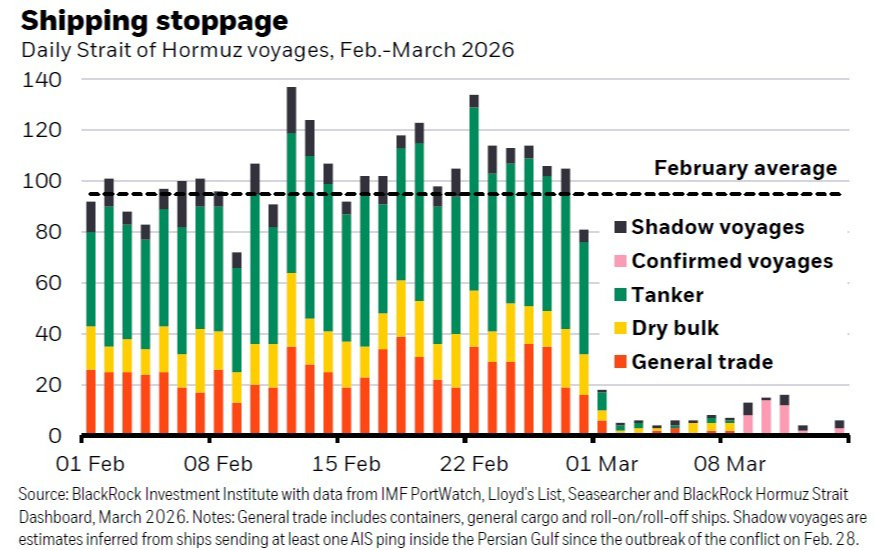
Quando le tensioni tra Stati Uniti, Israele e Iran si sono intensificate, molti tanker hanno ridotto la velocità, cambiato rotta, o si sono semplicemente fermati. Alcuni hanno addirittura spento il transponder (sistema AIS — Automatic Identification System), fenomeno noto come shadow traffic. In alcune giornate, il numero di navi tracciate (più quelle rilevate come “ombra”) è sceso al 7% della media degli ultimi 12 mesi.
Per comprendere l’impatto, immagina che un’arteria fondamentale del corpo umano si restringa di colpo. Non è solo questione di “meno sangue”. È questione di pressione, compensazioni, stress per gli organi. Con Hormuz succede la stessa cosa: la pressione si sposta sui prezzi, sulla logistica e sulle aspettative.
A seguire immagine che rappresenta i transiti giornalieri nello Stretto di Hormuz.
Il petrolio non sale solo perché manca, ma perché non può muoversi
Il prezzo del petrolio, in questi giorni, non racconta solo una storia di domanda e offerta. Racconta una storia di trasporto, assicurazioni, rischio.
Il Brent — il riferimento internazionale del prezzo del greggio — ha oscillato intorno ai 100 dollari al barile, toccando picchi a 120 dollari al barile provocati non tanto da scarsità fisica, quanto da premi assicurativi crescenti, noli in salita e rotte alternative più lunghe.
È un po’ come dire: il petrolio esiste, ma è più difficile e più pericoloso spostarlo.
In condizioni come queste, puoi anche avere depositi pieni: se non puoi far arrivare le navi, hai un problema. Ecco perché la questione non riguarda solo i produttori, ma tutto il mondo che vive di energia — quindi noi.
La risposta dell’AIE: un gesto storico, ma non risolutivo
Quando la situazione è peggiorata, alcuni Paesi dell’AIE — Agenzia Internazionale dell’Energia hanno annunciato il più grande intervento mai visto: il rilascio coordinato di 400 milioni di barili dalle riserve strategiche. È la quantità più grande mai messa sul mercato dall’agenzia dalla sua fondazione nel 1974.
Per capire la portata:
- I Paesi membri avevano oltre 1,2 miliardi di barili di scorte pubbliche.
- A questi si aggiungono circa 600 milioni di barili detenuti a livello industriale sotto obbligo.
È un intervento enorme, paragonabile a un gigantesco cuscinetto messo tra noi e il rischio di una scarsità improvvisa. Ma — ed è importante chiarirlo — non è una soluzione definitiva.
Perché se il problema è che le navi non passano, i barili nelle scorte aiutano, ma non aprono lo Stretto.
Perché gli Stati Uniti reggono meglio mentre Europa e Asia soffrono di più
Questa è probabilmente la parte più importante per i lettori europei.
Gli Stati Uniti sono diventati negli ultimi anni un produttore ed esportatore netto di petrolio. Solo il 4–8% del petrolio statunitense arriva da rotte collegate a Hormuz. Quindi quando il Brent sale, l’economia USA sente l’effetto alla pompa, cioè sul prezzo della benzina, e nelle aspettative inflazionistiche. Ma non rischia di rimanere senza barili.
L’Europa, invece, vive una storia diversa. È importatrice netta. Ha bisogno che i flussi mondiali siano stabili.
Secondo le analisi di Vanguard, se il Brent restasse su livelli di 125 dollari e il gas europeo (TTF) su 150 €/MWh per un periodo prolungato, l’effetto combinato sarebbe simile a un punto di PIL reale in meno per l’Eurozona, con un rischio stagflattivo evidente.
In altre parole:
gli USA “sentono” il prezzo,
l’Europa “sente” il prezzo e il rischio fisico di approvvigionamento.
È per questo che le banche centrali reagiscono in modo diverso.
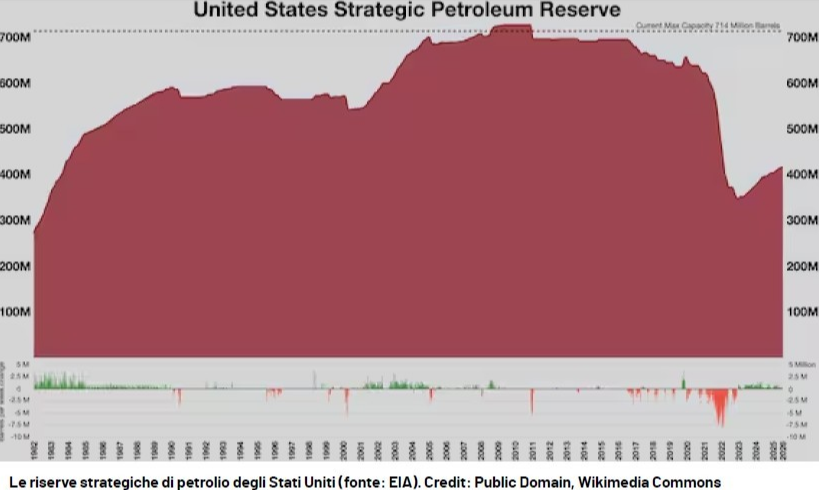
A seguire immagine che riporta le riserve strategiche degli Stati Uniti.
Le banche centrali si trovano in una posizione delicata
Quando il petrolio sale per colpa di un conflitto, le banche centrali sono in una trappola: da una parte c’è l’inflazione che potrebbe rialzare la testa, dall’altra c’è la crescita economica che rischia di rallentare.
Vontobel lo ha espresso molto chiaramente in un recente report “Flash Fixed Income”: la Bank of England è la più esposta, perché il Regno Unito soffre un’inflazione strutturalmente più sensibile ai prezzi dell’energia.
La BCE può rallentare o rinviare i tagli.
La Fed (USA) può permettersi di aspettare.
Inoltre, se la pressione inflazionistica dovesse aumentare, le banche centrali potrebbero anche irrigidire la loro traiettoria dei tassi.
Questo crea una divergenza nei rendimenti dei titoli di Stato.
Non è solo petrolio: è gas, fertilizzanti, industria
Il gas liquefatto (LNG) non viaggia come il petrolio. Non può semplicemente cambiare rotta. Ha bisogno di infrastrutture specifiche: liquefattori, metaniere, rigassificatori, slot prenotati.
E Hormuz è centrale per il Qatar, uno dei maggiori fornitori globali di LNG.
Secondo BlackRock, il Giappone riceve il 70–90% del proprio petrolio e il 10–15% del proprio LNG proprio da Hormuz.
C’è poi un’altra storia meno nota al grande pubblico:
Quella dello zolfo e dell’acido solforico.
Sono elementi fondamentali per i fertilizzanti, i semiconduttori, il nickel, il rame. E circa la metà dello zolfo via mare passa proprio da Hormuz. Negli ultimi giorni i prezzi in Cina sono saliti rapidamente, secondo dati aggregati riportati da media internazionali.
Quando una rotta si blocca, il mondo dell’industria si accorge che i “dettagli” non sono dettagli.
Le scorte: cosa abbiamo davvero in Europa e in Italia
Qui vale la pena fare chiarezza.
Le scorte petrolifere
La regola AIE impone che ogni Paese membro conservi un minimo equivalente a 90 giorni di importazioni nette.
Non 90 giorni di consumi. Di import netto.
Questo significa che l’autonomia “reale” è inferiore.
Secondo diverse fonti divulgative, le scorte italiane sono nell’ordine dei 130–140 milioni di barili (tra greggio e prodotti). La UE complessivamente supera i 900 milioni, mentre Francia e Germania rispettivamente 150 e 250 milioni di barili.
Sono numeri importanti, ma non infiniti.
Le scorte di gas (LNG)
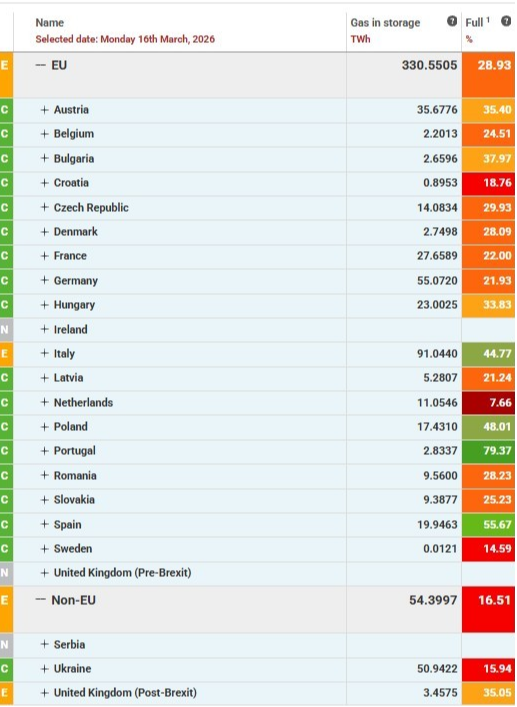
Il modo migliore — l’unico davvero preciso — per sapere cosa abbiamo è consultare AGSI – Aggregated Gas Storage Inventory, la piattaforma ufficiale europea dei gestori di stoccaggio, aggiornata giornalmente. A seguire immagine con i livelli europei.
E i mercati?
La storia ci dice una cosa semplice e sorprendente.
Questa è una delle parti più controintuitive.
Quando accadono eventi drammatici — guerre, attentati, shock improvvisi — la prima reazione dei mercati è spesso violenta. Ma nella maggior parte degli episodi storici, l’impatto non è duraturo.
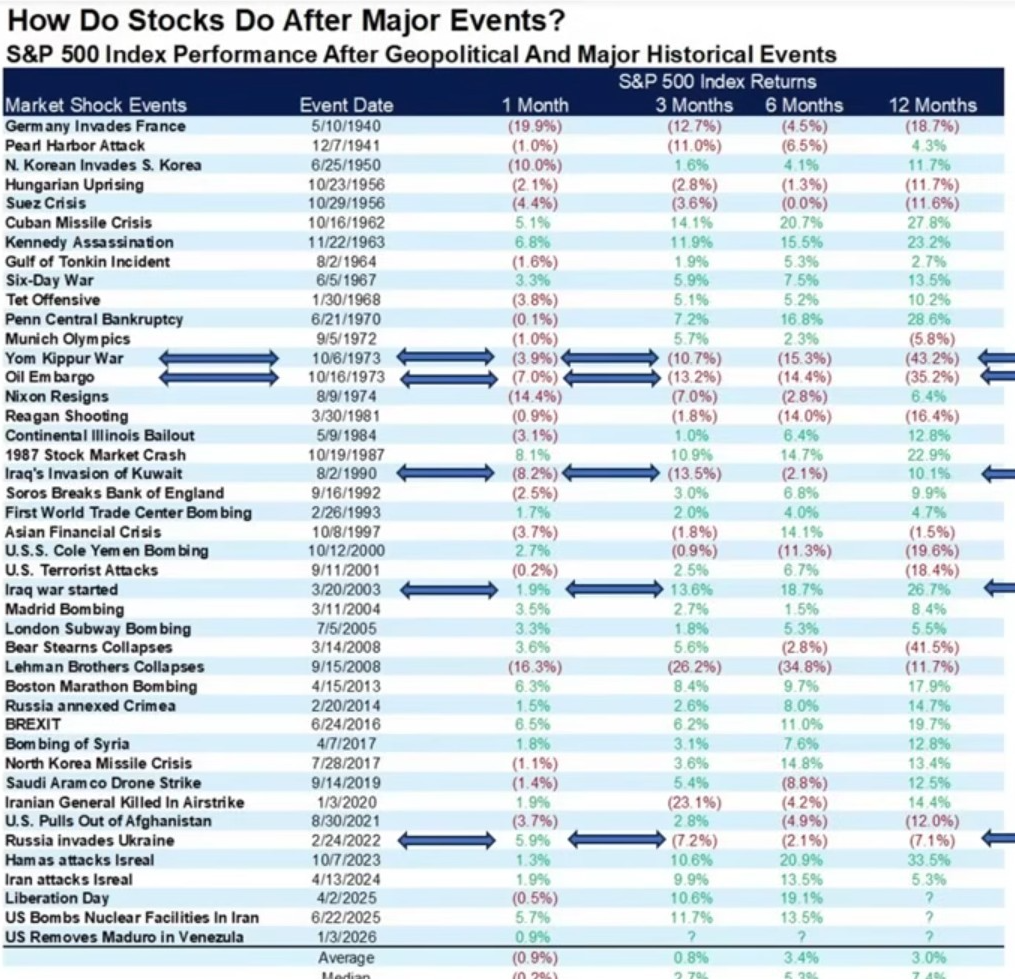
La tabella a seguire — con decine di eventi geopolitici dal 1940 — lo mostra chiaramente:
a 3, 6 e 12 mesi, l'indice azionario americano S&P500 ha recuperato o superato i livelli pre‑shock.
Questa non è una previsione:
è un invito a ricordare che gli shock geopolitici tendono a essere episodici, mentre gli elementi macro — inflazione, crescita, politica monetaria — pesano di più nel medio periodo.
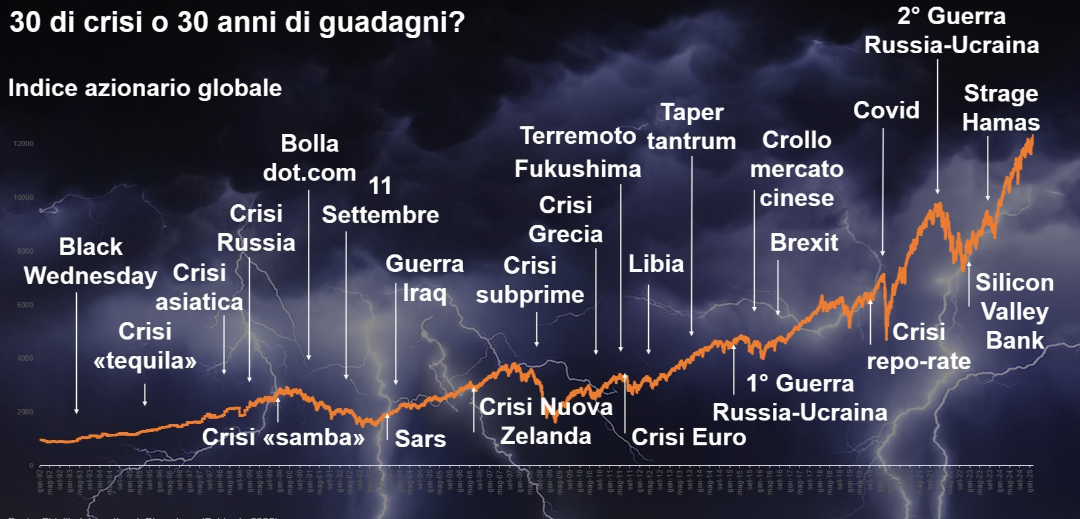
Negli ultimi giorni i mercati stanno scendendo a velocità diverse: dall’inizio del conflitto a oggi (19/03/2026) l’EuroStoxx 50 è a circa –10%, il Dow Jones –7%, l’S&P 500 –5%, il Nasdaq –4%, il Nikkei 225 –10%, l’Hang Seng –3,5%, il Nifty 50 –9%. Sono movimenti significativi, ma lontani dalle discese lampo del 2020 durante il Covid: il quadro attuale è più eterogeneo per area e composizione settoriale, non un tracollo sincrono.
Ed è qui che contano il perimetro d’investimento e il metodo: non c’è motivo di allarmarsi se si investe in modo globale (non su nicchie iper‑concentrate), con una strategia chiara e un processo disciplinato. La storia dei mercati ci ricorda che le fasi di ribasso, se lette con metodo, sono opportunità per ribilanciare, accumulare con criterio e migliorare la qualità del portafoglio.
Il punto centrale:
La vera domanda non è “quanto salgono i prezzi”, ma “quanto dura la strozzatura”
Tutto, oggi, ruota attorno alla durata:
- Se i transiti tornano regolari, il rischio logistico si riduce, petrolio e gas rientrano, l’inflazione attesa si raffredda e la pressione sulle banche centrali diminuisce, favorendo stime di crescita più stabili.
- Se lo Stretto resta un imbuto, petrolio e gas mantengono prezzi elevati e più volatili: nel tempo ciò può spingere l’inflazione nuovamente verso l’alto e frenare la crescita, soprattutto in Europa e nei Paesi più dipendenti dalle importazioni energetiche.
- Se invece si verifica un’importante escalation fisica su tanker o infrastrutture, gli effetti diventano più profondi: prezzi dell’energia significativamente più alti, inflazione più persistente e un rallentamento più marcato dell’attività economica globale, con conseguenze sui mercati e sulle politiche monetarie di medio periodo.
È un equilibrio sottile, dove geopolitica ed economia si intrecciano come raramente accade.
Stefano Marocco
Consulente Finanziario e Trainer Fineco
Vuoi capire come questi eventi stanno influenzando il tuo portafoglio o quali potrebbero essere gli scenari futuri per i tuoi investimenti?
Sono a tua disposizione per un confronto personalizzato, senza impegno.
📅 Prenota ora la tua consulenza gratuita
Clicca sul pulsante “Richiedi appuntamento” (solitamente in blu) qui sotto: potrai inserire i tuoi dati e scegliere il luogo dell’incontro — nel mio ufficio a Torino oppure comodamente a casa tua — e la fascia oraria che preferisci.
Ti contatterò personalmente per definire insieme i dettagli.
💬 Hai domande? Scrivimi su WhatsApp
Per una risposta rapida, clicca sull’icona di WhatsApp in basso a destra: si aprirà direttamente la mia chat, dove puoi scrivermi in qualsiasi momento.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Corso Massimo d'Azeglio, 26
10125, Torino
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Stefano Marocco e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
